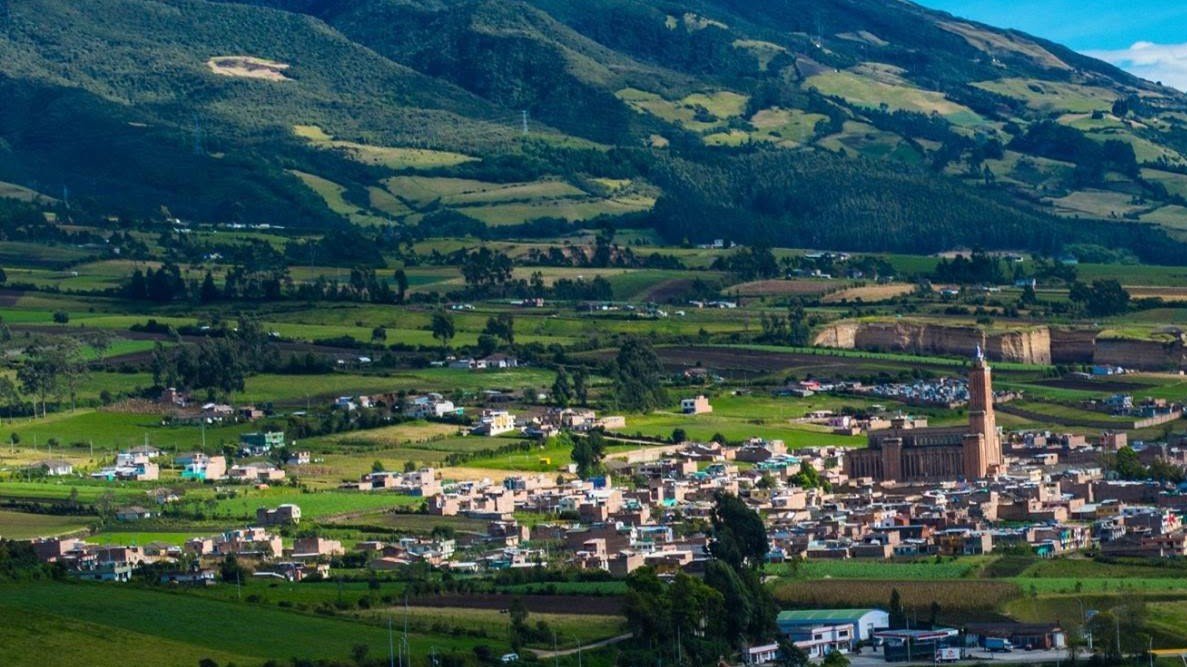
El municipio de Cumbal pagó $708,7 millones por un terreno de 10.516 metros cuadrados destinado a una planta de tratamiento de aguas residuales. Un avalúo del IGAC solicitado por la Contraloría lo valoró en $61,4 millones.
La Contraloría General de la República ratificó un hallazgo con incidencia fiscal por $647.293.747 y presunta incidencia disciplinaria por la compra de un terreno para una planta de tratamiento de aguas residuales (PTAR) en Cumbal, Nariño. El cuestionamiento se concentra en la diferencia entre el precio pagado por el municipio y el valor determinado por el Instituto Geográfico Agustín Codazzi (IGAC).
La conclusión corresponde a la respuesta de fondo a la denuncia ciudadana 2025-325868-80524-D, aprobada mediante el acta n.º 033 del 27 de octubre de 2025 de la Gerencia Departamental Colegiada de Nariño. El caso se relaciona con el contrato de compraventa CPS 351 de 2024, para adquirir parte del predio La Rosa, ubicado en la vereda Cuaspud Chiquito.
Terreno para una PTAR en Cumbal: dos avalúos con una diferencia millonaria
Según la información consignada en la respuesta de la Contraloría, la administración adquirió un área de 10.516 metros cuadrados por $708.700.000. La operación estaba respaldada por un avalúo comercial que estimó el inmueble en aproximadamente ese mismo valor.
Tras recibir una denuncia por un posible sobrecosto, el organismo de control solicitó un avalúo independiente al IGAC. El instituto visitó el predio el 19 de junio de 2025 y presentó su informe el 2 de octubre de ese año.
La valoración estableció un precio de $61.406.253 para la fecha de adquisición tomada como referencia. La diferencia frente al pago efectuado por el municipio fue de $647.293.747, monto que sustentó el hallazgo fiscal.
Los reparos de la Contraloría a la planeación
El organismo de control también cuestionó el soporte técnico del avalúo utilizado por la Alcaldía. Según su análisis, el estudio no habría incorporado adecuadamente los parámetros técnicos y la comparación de mercado requeridos para determinar el valor comercial de un predio rural.
La Contraloría señaló que, durante la planeación de la compra, la administración debía haber obtenido otros avalúos o solicitado la revisión del existente. A su juicio, estas medidas habrían permitido contar con mayores elementos para evaluar el precio y proteger los recursos públicos.
El equipo auditor atribuyó la situación a deficiencias en la planeación y en los mecanismos de control del gasto, por lo que mantuvo el hallazgo administrativo con incidencia fiscal y presunta incidencia disciplinaria.
La Alcaldía defendió la necesidad ambiental de la compra
En la respuesta recogida por el organismo de control, la administración municipal sostuvo que el terreno era necesario para construir una PTAR y contribuir a la descontaminación del río Guáitara. Argumentó que la búsqueda debía considerar extensión suficiente, condiciones técnicas y ambientales, seguridad jurídica y posibilidades de ampliación.
La Alcaldía cuestionó, además, que el IGAC utilizara como referencia predios de municipios o veredas cercanas que, en su criterio, no tenían características idénticas al inmueble adquirido.
También expuso que la oferta limitada de terrenos aptos y la resistencia social que puede generar este tipo de infraestructura dificultaban encontrar una alternativa. Para la administración, el valor calculado por el instituto era demasiado bajo frente a las condiciones del mercado local.
Por qué el organismo de control mantuvo el hallazgo
La Contraloría concluyó que los argumentos municipales no desvirtuaban sus observaciones. Consideró que el precio debía establecerse con base en las características actuales del terreno y las condiciones del mercado, sin que el proyecto futuro justificara por sí solo el valor pagado.
Asimismo, respaldó la comparación con predios rurales cercanos por sus características fisiográficas similares y su destinación agropecuaria. Aunque reconoció la importancia ambiental de la planta, sostuvo que esa necesidad no justificaba el valor de adquisición cuestionado.
El hallazgo no establece una responsabilidad definitiva
La determinación advierte un posible daño al patrimonio público. Por sí sola, no equivale a un fallo con responsabilidad fiscal ni a una sanción disciplinaria o condena penal contra una persona.
El alcance de la información disponible corresponde al hallazgo ratificado en octubre de 2025. No permite establecer el resultado de eventuales actuaciones posteriores ni atribuir responsabilidades individuales en firme.